存储售罄到 2029:AI 硬件的分母正在从"算力"变成"资金成本"
分类:AI资讯 浏览量:16
SK 海力士在最新财报会议上说了三句话,每一句都值得单独成段:DRAM 与 HBM 产能已售罄至 2029 年;内存供应短缺预计持续到 2030 年;已签长期协议锁定 2027、2028 年总产能的 50% 以上。市场用真金白银回应:韩国综合指数涨 6.63% 报 6012.44,盘中一度触发"侧车机制"暂停程序化买盘;海力士涨近 11%,三星电子涨 9%,铠侠涨近 14%。
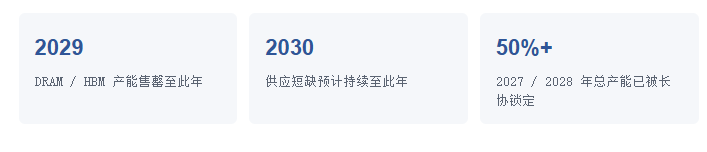
"售罄至 2029"到底意味着什么
这不是营销话术,是产能分配的物理事实。HBM 的生产需要把 DRAM 裸片堆叠、键合、再与逻辑基底集成,每一步都卡在良率和设备上;扩产需要晶圆厂、键合机、测试线同步投入,周期以年计。当一家头部厂商说"售罄至 2029",它实际在说:未来三年的供给曲线是平的,价格弹性全部由需求侧承担。
"50% 以上产能被长协锁定"是第二层信息。长协通常意味着预付款+最低采购承诺——买家(英伟达、云厂商、自研芯片公司)在用真金白银锁供给。这既是供给紧张的证据,也是需求方对未来价格上行的一致性押注。
同一天,美联储把"钱"这一端也收紧了
10 月 29 日凌晨,FOMC 以 10:2 维持利率 3.75%–4.00%,但反对票来自库克与哈马克,两人主张本次就加息 25bp。主席沃什拒绝任何前瞻指引,并说了一句很少被这样直白讲出来的话:"更高的利率已经对 AI 基础设施的建设产生了影响。"市场定价显示 76% 的受访者预期 12 月加息。
把两条新闻放在一起读:供给侧产能售罄、成本端资金变贵,同时发生。过去两年 AI 基建的瓶颈是"买不到 GPU";接下来的瓶颈可能是"付不起利息"。Alphabet 一年把长期债务从 216 亿加到 1251 亿、微软挂着 72 亿应收——当扩张开始依赖发债和应收账款,利率每上行 25bp,都是直接砍掉一批项目的内部收益率。
传导链条:从 HBM 到你的下一台电脑
- 封装:台积电 CoWoS 拟涨价最高 20%(供应链消息,待核实),设备交期从 3–6 个月拉长到 6–8 个月。
- 测试:Blackwell 终测时长约为 Hopper 的 4 倍,Rubin 可能达 7 倍(分析师估算,非英伟达确认)。
- 晶圆:台积电已敲定 2027 年 1 月起晶圆出厂价涨 3%–6%,2nm/3nm 幅度最大。
- 终端:服务器与 AI PC 的 BOM 成本上行,最终会反映在你下一台设备的定价里。
接下来盯什么
- 长协中的预付比例:2029 年售罄产能里有多少是预付锁定,这决定海力士的现金流质量,也决定短缺叙事是"真缺"还是"抢跑"。
- 12 月 FOMC:若加息 25bp 落地,2027 年一季度可能看到第一批"AI 基建项目延期"公告——不是没需求,是融资成本超过项目 IRR。
- 国产链的对冲动作:中微、北方华创、拓荆近期合计投入 29.4 亿元布局混合键合,趁验证窗口期抢导入;长鑫科技已纳入上证指数并成第一大权重股(4.67%)。
常见问题(FAQ)
"售罄至 2029 年"具体指什么?
SK 海力士财报会议确认 DRAM 与 HBM 产能售罄至 2029 年,短缺预计持续到 2030 年,且已签长协锁定 2027/2028 年总产能的 50% 以上。
市场反应有多剧烈?
韩综指涨 6.63% 报 6012.44(盘中触发"侧车机制"),海力士涨近 11%、三星 +9%、铠侠近 14%;美股海力士 ADR +13%、闪迪 +7%、美光 +5%。
HBM 短缺和美联储加息预期有什么关系?
沃什在 10/29 发布会上明确表示"更高的利率已对 AI 基建产生影响"。供给端产能售罄、成本端资金变贵同时发生,AI 基建瓶颈正从"买不到 GPU"变成"付不起利息"。
这轮短缺会传导到消费者端吗?
已在传导:CoWoS 拟涨最高 20%(待核实)、设备交期拉长到 6–8 个月、Blackwell 测试耗时约为 Hopper 的 4 倍,最终会以服务器与终端涨价形式落地。