据供应链消息,台积电正准备把先进封装(CoWoS)价格上调 10%–20%,原因是 AI 芯片需求激增挤压产能。台积电尚未确认这一方案,但数字自己会说话:CoWoS 月产能 2025 年底约 7 万片,2026 年底预计突破 13 万片,2027 年约 20 万片——而摩根士丹利的调研口径里,2026 年全球需求约 139.4 万片/年,2027 年约 269.4 万片。扩产的速度,追不上需求的斜率。涨价若落地,英伟达、AMD 的成本首先承压,苹果的 iPhone 与 MacBook 也可能迎来新一轮涨价。
CoWoS 是什么:AI 芯片的"骨架手术"
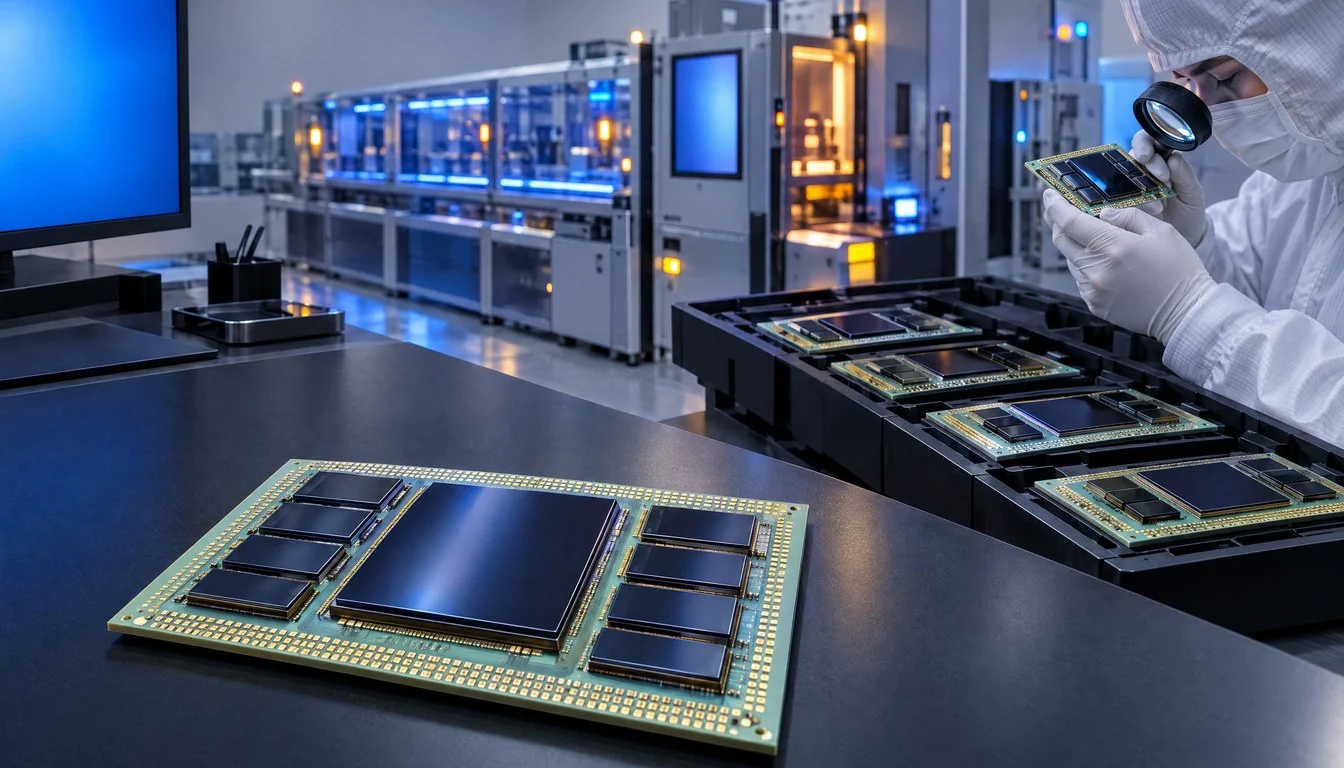
CoWoS(Chip on Wafer on Substrate)是台积电的晶圆级先进封装技术,把逻辑芯片和高带宽内存(HBM)整合进同一个封装体,提供 AI 加速器赖以工作的数据带宽。英伟达的 Blackwell 已经是把两个大 GPU die 与八组 HBM3E 堆叠装进一个封装;即将到来的 Rubin 与 Rubin Ultra 集成度只会更高。换句话说,每一颗顶级 AI 芯片,都必须经过这道工序——而它的产能扩张以"年"为单位。
紧到什么程度:三个量化信号
- 设备交期从 3–6 个月拉长到 8 个月。台积电今年下单甚至不再谈惯常折扣与赠项——"按时拿到设备"比"拿到便宜设备"更重要。台积电副共同营运官侯永清 7 月曾透露,设备需求已达原估算的 1.9 倍。
- 测试成为新瓶颈。Blackwell 的最终测试耗时是上一代 Hopper 的 3–4 倍,Rubin 可能达到 7 倍。更大的封装、更复杂的集成,让每片晶圆在产线上停留的时间系统性变长。
- 需求外溢。要封装的不只是 AI GPU:服务器 CPU 与云厂商定制 ASIC 也在抢同一条产线。瑞银测算 2026 年 CoWoS 需求约 130.7 万片——与摩根士丹利口径虽有出入,但结论一致:缺口是结构性的。
涨价会传导到哪里
第一站是芯片厂:英伟达、AMD、博通、高通、联发科都是 CoWoS 大客户,封装成本上升直接进入芯片 COGS。第二站是终端:苹果的 iPhone 与 MacBook 此前已因内存涨价上调过售价,封装涨价可能叠加出新一轮调价。第三站是整个晶圆代工价格体系——台积电 2027 年先进制程晶圆也拟上调 3%–6%,超出原定产能配额的客户可能面临最高 25% 的额外溢价。
与涨价并行的是"降规格保量产":三星与 SK 海力士拟 2027 年二季度向英伟达 Rubin Ultra 供应 8 层 HBM4,原定 12 层 HBM4E 方案或生变。带宽门槛下调,意味着更多 HBM4 产品能通过认证——大厂宁可调规格也要保证出货节奏,这本身就是产能紧张的最直接注脚。
产业链上的三个观察位
- 封装设备:交期 8 个月意味着 2027 年的设备订单现在就已锁定,设备商的订单能见度与议价权都在上升。
- 中介层供应:GlobalFoundries 已与台积电签下 20 亿美元、五年期协议,从 2028 年上半年起在美国生产 CoWoS 硅中介层——但中介层只是封装流程的一部分,单一环节外溢解决不了整体缺口。
- 金融侧信号:高盛称半导体对全球金融市场波动的影响力已远超油价;韩国央行警告若美科技巨头明年放缓 AI 基建投资,韩国半导体出口可能少 500–1000 亿美元。封装产能已经成为宏观变量。
常见问题(FAQ)
CoWoS 是什么?
台积电的晶圆级先进封装技术,把逻辑芯片与高带宽内存(HBM)整合进单一封装体,提供 AI 加速器所需带宽。当前 AI 芯片供应链最紧的瓶颈之一。
涨价多少,确定吗?
供应链消息为 10%–20%,台积电未确认。背景是月产能 13 万片仍远低于百万片级的年需求,且需求正从 GPU 外溢到服务器 CPU 与定制 ASIC。
会影响手机和电脑价格吗?
有可能。英伟达、AMD 成本首先上升;苹果 iPhone、MacBook 此前已因内存涨价调价,封装与 2027 年晶圆涨价(3%–6%,超额产能最高 +25%)可能叠加出新的一轮。
Rubin Ultra 的 HBM 方案变了吗?
据披露,三星与 SK 海力士拟 2027 年二季度供应 8 层 HBM4,原 12 层 HBM4E 方案或生变——降规格以通过更多 HBM4 认证、保住量产节奏。